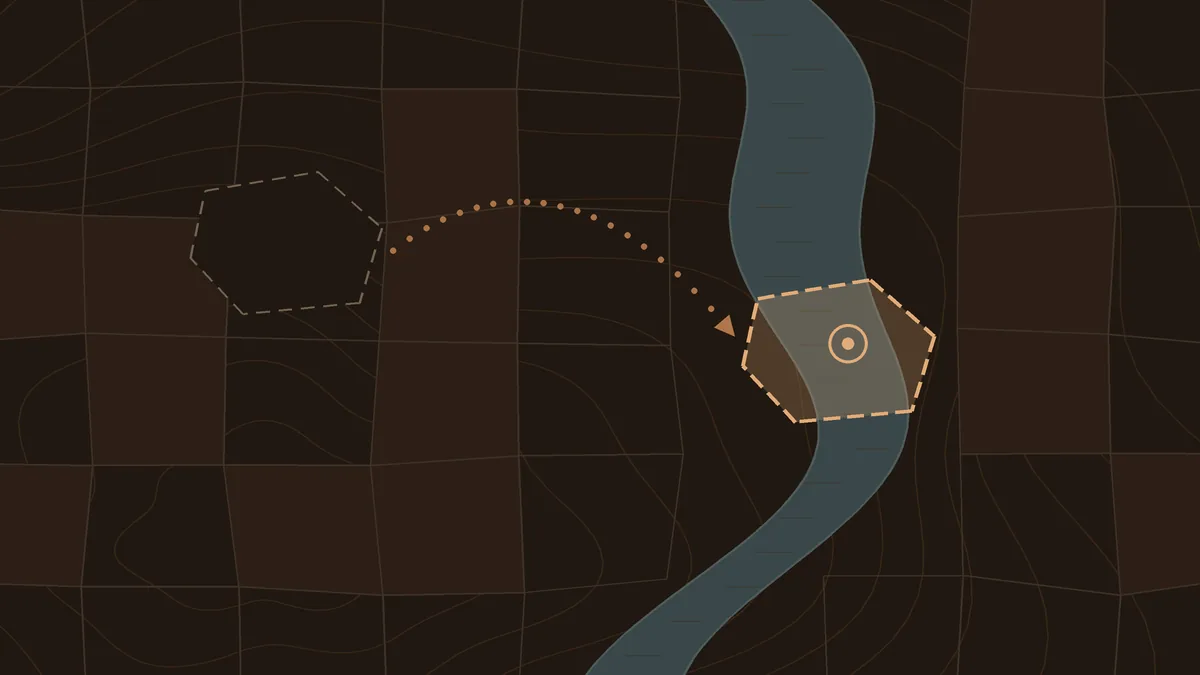
Uma fazenda que aparece desenhada no meio de um rio. Um CPF que não existe na Receita Federal, mas está ligado a mais de cem cadastros de imóveis rurais. Um empréstimo milionário que o dono da terra diz nunca ter contratado. Em novembro de 2026, casos assim voltaram ao noticiário com o nome de “fazendas fantasmas”.
O assunto chegou em meio à crise de inadimplência no campo, e muita informação circulou misturada nas redes. Neste artigo, separamos o que está documentado do que não está e explicamos o que isso significa para quem produz de verdade.
A fazenda que foi parar no leito do Rio Araguaia
O caso mais simbólico é o da Fazenda BV, em Palestina do Pará. Em 2021, o imóvel recebeu cerca de R$ 4,6 milhões em financiamento do Banco da Amazônia. Em 2024, segundo as reportagens, o desenho da propriedade no Cadastro Ambiental Rural (CAR) foi deslocado cerca de 30 quilômetros e passou a ficar sobre o leito do Rio Araguaia.
O CPF ligado ao cadastro não consta na base da Receita Federal e aparece vinculado a outros 112 imóveis rurais. Dez desses imóveis somam cerca de R$ 8,1 milhões em financiamentos, incluídos os R$ 4,6 milhões da Fazenda BV.
O caso veio a público em junho de 2025, em reportagem do jornal O Globo. Depois disso, o governo do Pará cancelou os registros. O banco afirmou que o cadastro estava regular quando o crédito foi concedido.
Dois cuidados na leitura desse caso: o deslocamento do desenho no CAR aconteceu depois da liberação do crédito, e um CPF inválido no cadastro do imóvel não prova, sozinho, que o empréstimo foi feito em nome de uma pessoa inexistente.
As investigações em andamento
O caso do Araguaia não é isolado. Há pelo menos três frentes de investigação conhecidas:
- Operação Imperium Fictum (Polícia Federal, Pará). Apura a criação de propriedades fictícias em Anapu, a partir de registros ligados a uma gleba federal. Segundo a investigação, os imóveis eram vendidos ou oferecidos como garantia de empréstimos. Os financiamentos associados aos registros questionados passam de R$ 8,4 milhões. A primeira fase foi em maio de 2025; a segunda, em julho de 2026.
- Operação Canadá (Polícia Civil de Mato Grosso, agosto de 2026). Investiga fraude no sistema estadual do CAR envolvendo uma fazenda em Confresa. O desenho do imóvel teria sido deslocado eletronicamente para outra região, e esse cadastro serviu de base para uma avaliação de R$ 84 milhões apresentada em tentativas de obter crédito. Vale a ressalva: R$ 84 milhões é o valor da avaliação, não de um empréstimo comprovadamente liberado.
- Operação Agroghost II (Polícia Federal, Goiás e Distrito Federal, 12/11/2026). Começou depois que a Caixa identificou irregularidades: o dono de um imóvel afirma nunca ter contratado um financiamento de R$ 8,5 milhões ligado à sua propriedade. A Justiça autorizou três mandados de busca e apreensão, uma prisão preventiva e o bloqueio de até R$ 19 milhões. A PF também aponta indícios de fraudes em operações da Caixa, do Sicoob e do Banco do Nordeste.
Todos esses casos estão em investigação. Ninguém foi condenado até aqui, e os valores podem mudar conforme as apurações avançarem.
O que os R$ 256 bilhões medem (e o que não medem)
Nas redes, circulou a ideia de que R$ 256 bilhões teriam sido desviados em fraudes. Não é isso. O número vem de um levantamento da Frente Parlamentar da Agropecuária (FPA), com dados de abril de 2026, e soma as operações do agro em dificuldade: dívidas em atraso, inadimplentes, prorrogadas ou renegociadas, dentro de um universo de cerca de R$ 1,2 trilhão em financiamentos.
O número não mede fraude. Mede o tamanho da dificuldade financeira de quem produz.
Até agora, não há prova pública que ligue essas investigações a esse valor. O Banco do Brasil, em nota de 16/11/2026, negou ter concedido empréstimos a fazendas fantasmas ou a CPFs inexistentes.
O contraste com a rotina do produtor
Para contratar crédito rural, o produtor costuma apresentar matrícula atualizada, projeto técnico, comprovação de renda e garantias. O Manual de Crédito Rural (MCR 2-9-3) proíbe o crédito para empreendimento em imóvel que não esteja inscrito no CAR ou cuja inscrição esteja cancelada ou suspensa, salvo as exceções previstas no próprio manual.
Os bancos também endureceram as garantias. Em 12/11/2026, a presidente do Banco do Brasil informou que 80% da safra 2026/27 do banco já conta com alienação fiduciária. Nessa modalidade, o bem dado em garantia fica em nome do credor até a quitação. Quando o bem é um imóvel, em caso de atraso o banco pode consolidar a propriedade em cartório, sem processo judicial, e levá-lo a leilão.
A pergunta que fica é legítima: se o produtor regular passa por esse funil, como cadastros com CPF inexistente chegaram a servir de base para financiamentos? A resposta depende das investigações. Mas o efeito para quem produz já aparece: mais exigências, mais demora e mais desconfiança na hora de pedir crédito ou renegociar.
Como se proteger
Algumas providências simples reduzem o risco de o seu nome ou o seu imóvel serem usados em fraudes e evitam surpresas na hora de ir ao banco:
- Confira o seu CAR. No sistema do seu estado ou no Sicar, veja se o desenho do imóvel está no lugar certo, se a área bate com a matrícula e se há sobreposição com outros cadastros.
- Tire uma certidão atualizada da matrícula. Confira se não há hipotecas, alienações ou averbações que você não reconhece.
- Consulte o Registrato, do Banco Central. O serviço mostra os empréstimos e financiamentos registrados no seu CPF. Se aparecer uma operação que você não fez, registre boletim de ocorrência e comunique o banco por escrito, guardando o protocolo.
- Guarde a documentação das suas operações. Cédulas, aditivos, extratos e comprovantes de pagamento são a sua prova em qualquer discussão futura.
Se o problema é o oposto, ou seja, crédito negado ou dificuldade para renegociar um contrato legítimo, existem caminhos previstos em lei e nas normas do crédito rural, como a prorrogação da dívida e a revisão de cobranças indevidas. Tratamos desses temas nos artigos sobre a renegociação de dívidas rurais pela MP 1.376 e sobre quando vale a pena revisar um contrato de crédito rural. Cada caso depende da análise dos contratos e da situação do produtor.
Fontes
Textos oficiais e serviços
- MCR 2-9: impedimentos sociais, ambientais e climáticos (Atualização MCR 756/2026)
- Lei 9.514/1997, que regula a alienação fiduciária de imóveis
- Registrato, do Banco Central e Sicar, o sistema nacional do CAR
Imprensa
- AGEBB: fazendas fantasmas, o que a polícia investiga e o que diz o Banco do Brasil (17/11/2026)
- Compre Rural: investigações revelam como registros suspeitos chegam às garantias (15/11/2026)
- BP Money: fazendas fantasmas e os R$ 256 bilhões de operações problemáticas (19/10/2026)
- Rumo News: fazendas fantasmas expõem fragilidade das garantias no crédito rural
- Agência Brasil, via Acessa: BB aponta recusa de produtores em renegociar dívidas do agro (12/11/2026)
- Portal Tela: fazenda no rio recebe R$ 4,6 milhões em crédito (18/06/2025)