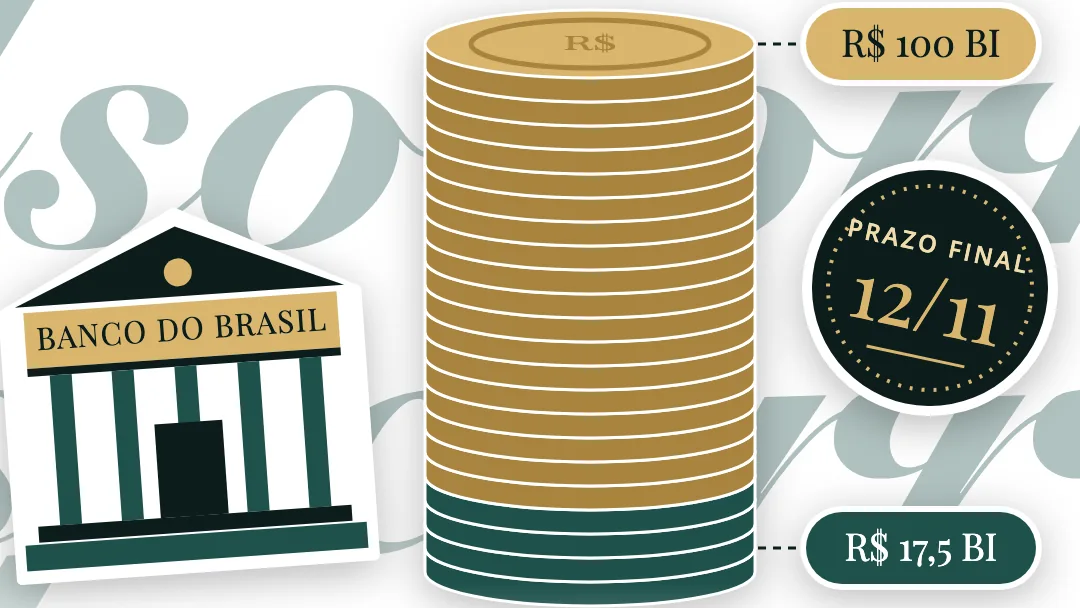
No papel, a MP 1.376/2026 é um socorro bilionário para o produtor rural endividado: o governo estimou que ela poderia alcançar cerca de R$ 100 bilhões em dívidas. Na prática, a menos de uma semana do fim do prazo, muitos produtores ainda não conseguiram renegociar. Até 30 de outubro, o Banco do Brasil informou ter contratado cerca de R$ 17,5 bilhões pela medida.
Neste artigo, explicamos o que a MP prevê, por que o acesso tem sido difícil, quais são os prazos e quais caminhos legais continuam disponíveis para quem não conseguir renegociar a tempo.
O que é a MP 1.376/2026
A Medida Provisória 1.376, publicada em 15 de julho de 2026, autoriza linhas de crédito para quitar ou amortizar dívidas rurais e Cédulas de Produto Rural (CPR) de produtores afetados por perdas. As regras foram detalhadas pelo Conselho Monetário Nacional, principalmente na Resolução CMN 5.330/2026.
Quem pode aderir
- Produtores e cooperativas que tiveram perdas em duas ou mais safras entre 2019 e 2025. Cada safra conta como um ano civil.
- Perdas causadas por eventos climáticos extremos, como seca, enchente, geada ou granizo, ou pela queda nos preços de venda dos produtos financiados.
- Redução de pelo menos 30% na renda bruta agropecuária esperada.
- Comprovação por laudo de profissional habilitado, que mostre a ligação direta entre as perdas e as dívidas que serão renegociadas.
Quais dívidas podem entrar
- Custeio, comercialização ou industrialização renegociadas ou prorrogadas até 31/05/2026 e em dia na data da contratação.
- Custeio, comercialização ou industrialização contratadas até 31/12/2025, em atraso desde 1º/01/2024 e ainda em atraso em 31/05/2026.
- Parcelas de investimento vencidas ou a vencer entre 1º/01/2024 e 31/12/2026, de contratos assinados até 31/12/2025, em atraso desde 1º/01/2024 e ainda em atraso em 31/05/2026.
Ficam de fora as dívidas enviadas para a Dívida Ativa da União, as operações com recursos do Fundo Social e, salvo exceções, as operações feitas pela MP 1.314/2025.
Condições
| Pronaf | Pronamp | Demais produtores | |
|---|---|---|---|
| Regra geral: perdas em 2 ou mais safras e queda de pelo menos 30% na renda | |||
| Juros ao ano | 6% | 9% | 12% |
| Limite de crédito | R$ 400 mil | R$ 2 milhões | R$ 4 milhões |
| Prazo para pagar | até 8 anos | ||
| Caso especial: perdas por clima em 3 ou mais safras e queda de pelo menos 40% na renda | |||
| Juros ao ano | 5% | 8% | 11% |
| Limite de crédito | R$ 500 mil | R$ 2,5 milhões | R$ 8 milhões |
| Prazo para pagar | até 10 anos | ||
- Carência: os juros são pagos desde o início; a primeira parcela do valor principal vence dois anos após a contratação.
- Prazo para contratar: até 12 de novembro de 2026.
- Valores acima dos limites: o banco pode oferecer outra linha, com juros negociados livremente.
- Contratar a linha não impede novos financiamentos nem é motivo para incluir o nome do produtor em cadastros de inadimplentes.
Em setembro, a Resolução CMN 5.340/2026 ampliou o acesso. Ela incluiu dívidas que venceram durante a espera pela renegociação e criou uma linha com juros negociados livremente para quando os recursos com juros controlados acabarem.
Os números até agora
O governo estimou que a medida poderia alcançar cerca de R$ 100 bilhões em dívidas renegociadas. Até 30 de outubro, o Banco do Brasil informou ter contratado cerca de R$ 17,5 bilhões.
Em Minas Gerais, o banco soma R$ 2,36 bilhões em operações de renegociação; em São Paulo, R$ 2,06 bilhões. Parte desses valores ainda estava em análise de documentos nas agências, ou seja, não são renegociações concluídas.
Enquanto isso, muitos produtores ainda tentam acessar uma medida criada justamente para socorrê-los.
Por que o socorro não chega ao campo
A MP autoriza o crédito, mas não obriga o banco a concedê-lo. A Resolução 5.330 diz que os bancos ficam autorizados a contratar a linha “por sua conveniência e decisão”, seguindo as próprias políticas internas. Cada pedido passa por análise individual, e o caminho até a assinatura tem várias etapas:
- Reunir contratos, registros de perdas de produção e de receita.
- Obter laudo técnico individual, assinado por engenheiro agrônomo ou técnico habilitado.
- Comprovar o enquadramento nas datas e nos tipos de dívida previstos.
- Passar pela análise de crédito e pela aprovação interna do banco.
- Assinar a nova operação dentro do prazo.
Além da burocracia, parte das dívidas fica de fora das regras. Um levantamento da Farsul, com uma amostra de produtores gaúchos, apontou que 88% do saldo devedor analisado não se enquadrava nas condições da MP. Os principais motivos foram CPRs emitidas a cooperativas ou revendas, capital de giro, operações de investimento em dia e a data-limite de 31/05/2026, anterior à própria publicação da medida.
Os prazos: 11 e 12 de novembro
Há duas datas diferentes, e elas não devem ser confundidas:
- 12 de novembro de 2026: fim do prazo para contratar as linhas da MP. O prazo é para assinar, não apenas para fazer o pedido na agência.
- 11 de novembro de 2026: fim do prazo para o Congresso votar a MP. Ela já foi prorrogada uma vez e, sem conversão em lei até essa data, perde a validade. Em 5 de novembro, ainda estava em análise na comissão mista do Congresso.
Pela Constituição (art. 62, § 11), as relações formadas durante a vigência de uma MP tendem a continuar regidas por ela, salvo decreto legislativo em sentido contrário. Na prática, quem pretende aderir deve tratar o dia 11 como data limite segura para a assinatura.
Se o prazo passar: os direitos continuam
O fim da MP não encerra as alternativas do produtor. A legislação do crédito rural já prevê caminhos próprios para quem enfrenta dificuldade temporária de pagamento.
Lei 7.843/1989. A lei assegura a prorrogação dos vencimentos de operações rurais quando a falta de pagamento decorre de frustração de safras, falta de mercado para os produtos ou outros motivos alheios à vontade e à diligência do devedor, mantidos os encargos do contrato (art. 4º, parágrafo único).
Súmula 298 do STJ. O Superior Tribunal de Justiça entende que o alongamento de dívida originada de crédito rural não é faculdade do banco, mas direito do devedor, nos termos da lei.
Manual de Crédito Rural (MCR 2-6-4). O manual lista as situações que justificam a prorrogação: dificuldade de comercialização, frustração de safra, ocorrências que prejudiquem a produção e dificuldades no fluxo de caixa causadas por perdas de safra acumuladas por eventos climáticos em safras anteriores. O produtor precisa comprovar a dificuldade temporária, e o banco, atestar a capacidade de pagamento.
Resolução CMN 5.314/2026. Desde 1º de julho de 2026, esse item do MCR diz que o banco fica autorizado a prorrogar “por sua conveniência e decisão”. No voto que justificou a mudança, o Banco Central afirma que a nova redação apenas esclarece o texto; a resolução não trouxe regra de transição. O tema está em disputa: há quem defenda que a Súmula 298 continua valendo e que contratos anteriores a 1º de julho de 2026 seguem as regras da época em que foram firmados. Não localizamos, até aqui, decisão do STJ sobre a nova redação.
Há decisões recentes aplicando a Súmula 298. Em uma delas, noticiada pelo ConJur em julho de 2026, a Justiça do Rio Grande do Sul determinou a prorrogação da dívida de um produtor que fez o pedido ao banco antes do vencimento e comprovou as perdas com laudo técnico. Cada caso, porém, depende das provas e do contrato.
Como se preparar
Seja pela MP, seja por outra via, a documentação é o que sustenta o pedido. Antes de procurar o banco ou assinar qualquer aditivo:
- Reúna todos os contratos, cédulas e extratos das operações.
- Registre as perdas assim que ocorrerem, com fotos, notas e dados de produção.
- Providencie laudo técnico de frustração de safra e de capacidade de pagamento. O laudo precisa mostrar a ligação entre as perdas e as dívidas. Informação falsa sujeita o produtor e o profissional que assinou a penalidades, como perder o benefício e devolver os valores.
- Faça o pedido de prorrogação ou renegociação por escrito e guarde o protocolo.
- Compare juros, prazo, garantias e custo total antes de assinar. Renegociar não é só alongar o prazo.
- Na renegociação, as garantias podem ser revistas: reduzidas, se houver excesso, ou ampliadas, se forem insuficientes. Não ofereça novas garantias, como a alienação fiduciária do imóvel, sem entender o risco que ela traz ao patrimônio.
Conclusão
A MP 1.376 nasceu para aliviar o endividamento rural, mas a burocracia, as regras de enquadramento e o prazo curto têm dificultado o acesso. O produtor rural não precisa de mais uma promessa no papel. Precisa de condições reais para renegociar e continuar produzindo.
O prazo da MP está acabando, mas os direitos do produtor continuam. Diante da burocracia, da demora ou da negativa do banco, conhecer seus direitos e as alternativas legais faz a diferença.
Fontes
Textos oficiais
- Medida Provisória 1.376/2026 e sua tramitação no Congresso
- Resolução CMN 5.330/2026 e Resolução CMN 5.340/2026
- Resolução CMN 5.314/2026 e o voto do Banco Central que a justificou
- Lei 7.843/1989, Súmula 298 do STJ e Constituição, art. 62
Imprensa e análises
- Times Brasil: estimativa de R$ 100 bilhões do governo
- BPMoney: Banco do Brasil soma R$ 2,06 bilhões em São Paulo
- Diário do Comércio: R$ 2,36 bilhões em Minas Gerais
- Revista Cultivar: MP deixa 88% da dívida rural gaúcha sem acesso
- ConJur: comprovação de dano torna obrigatória a prorrogação de dívida rural
- IBDFAM: a Súmula 298 do STJ e a Resolução CMN 5.314/2026